Assurance moto électrique : quel prix payer en 2026 ?
Prix moyens 2026, garanties à exiger sur la batterie, clauses qui font sauter l'indemnisation et leviers concrets pour payer moins cher son assurance moto électrique.
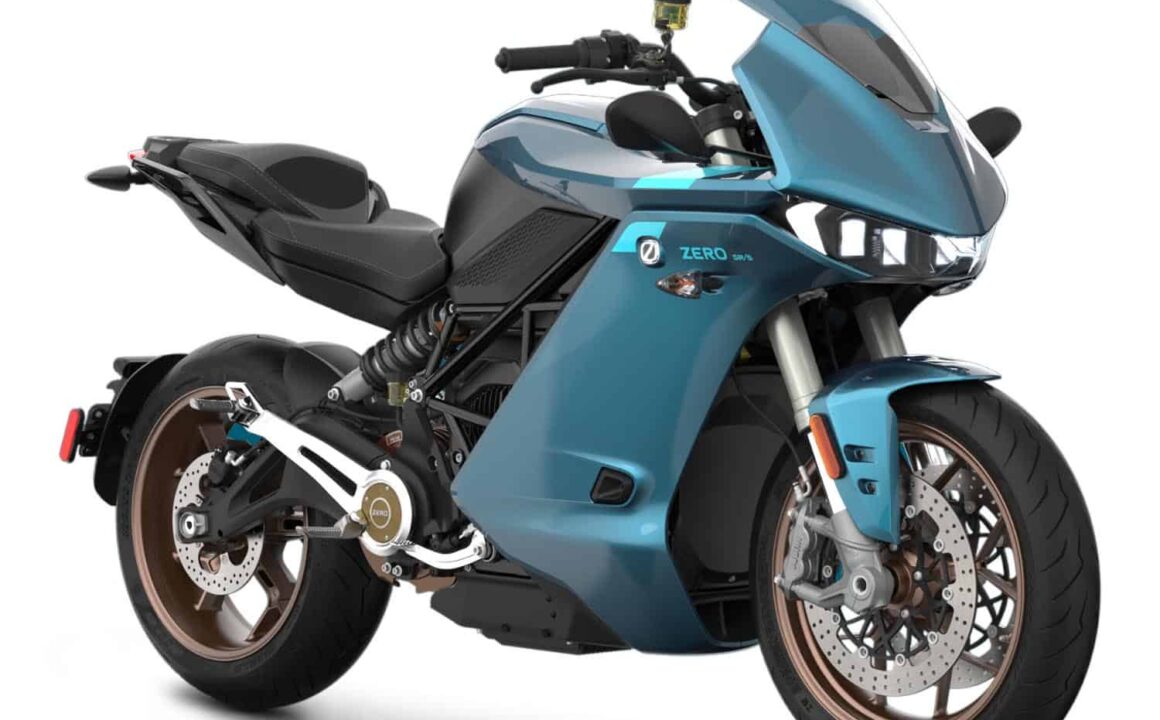
Une moto électrique s’assure comme n’importe quel deux-roues motorisé, et c’est obligatoire dès la mise en circulation. Côté budget, comptez environ 460 € par an pour un équivalent 50 et 298 € par an pour un équivalent 125 selon les moyennes relevées par le comparateur LeLynx et publiées par Cleanrider en mars 2026. Au-dessus, sur une machine à forte puissance type Zero ou LiveWire, la note grimpe nettement.
Mais le prix affiché n’est pas le vrai sujet. Sur un deux-roues électrique, la batterie pèse 30 à 40 % de la valeur de la machine. Si votre contrat ne la mentionne pas noir sur blanc, vous payez une assurance qui laisse de côté le composant le plus cher de votre moto. Voilà ce qu’il faut vérifier, et où se cachent les pièges.
L’assurance est obligatoire, sans exception
L’article L211-1 du Code des assurances impose une garantie responsabilité civile à tout véhicule terrestre à moteur. Une moto électrique en fait partie, un scooter électrique aussi, y compris un équivalent 50 bridé à 45 km/h que l’on conduit avec le permis AM.
Rouler sans assurance est un délit. L’article L324-2 du Code de la route prévoit 3 750 € d’amende, assortis de peines complémentaires possibles : suspension ou annulation du permis, confiscation du véhicule. Dans les faits, une première infraction constatée passe souvent par une amende forfaitaire délictuelle de 500 €, minorée à 400 € en cas de paiement sous 15 jours, majorée à 1 000 € au-delà de 45 jours.
Plus de carte verte depuis avril 2024
Depuis le 1er avril 2024, la carte verte et la vignette à coller ont disparu. Les forces de l’ordre consultent le Fichier des véhicules assurés (FVA) en temps réel lors d’un contrôle. Votre assureur vous remet un Mémo véhicule assuré, utile surtout pendant les 15 jours qui suivent une souscription ou un changement de véhicule, le temps que le FVA se mette à jour.
Conséquence concrète : si vous achetez une machine et que vous roulez le jour même, gardez ce mémo sur vous. Le fichier n’est pas encore à jour.
Combien coûte l’assurance d’une moto électrique en 2026
Les seules moyennes chiffrées publiées récemment sur le deux-roues électrique français viennent du comparateur LeLynx, relayées par Cleanrider en mars 2026. Elles comparent électrique et thermique à catégorie équivalente.
| Catégorie | Thermique | Électrique | Écart |
|---|---|---|---|
| Équivalent 50 cc (bridé 45 km/h) | 579 €/an | 460 €/an | -20,6 % |
| Équivalent 125 cc (jusqu’à 11 kW) | 311 €/an | 298 €/an | -4,3 % |
Un détail surprend : l’équivalent 50 coûte plus cher que l’équivalent 125. L’explication n’est pas technique, elle est démographique. Les 50 sont conduits par des profils plus jeunes, moins expérimentés, donc plus chers à couvrir. Ce n’est pas la machine qui fait le prix, c’est celui qui la conduit.
Pour les motos électriques de forte puissance, aucune moyenne publique fiable n’existe à ce jour. Les tarifs relevés chez les assureurs spécialisés se situent en général entre 500 et 1 200 € par an en tous risques selon le profil, mais prenez cette fourchette pour ce qu’elle est : une indication, pas une donnée vérifiée. Sur ce segment, seuls trois ou quatre devis nominatifs vous diront la vérité.
Si vous raisonnez budget global, l’assurance n’est qu’une ligne parmi d’autres. Notre comparatif du coût total entre moto électrique et thermique remet ce poste à sa place face à l’énergie, l’entretien et la décote.
Les critères qui font vraiment bouger la prime
Les assureurs pondèrent toujours les mêmes variables. Les connaître permet d’agir sur celles qui sont dans votre main.
- Votre profil : âge, ancienneté de permis, antécédents de sinistres. C’est le premier levier de tarification, loin devant le modèle.
- Le lieu de résidence : Paris, Lyon, Marseille et Toulouse concentrent les vols de deux-roues, les primes suivent.
- Le stationnement : garage fermé, parking collectif ou rue. L’écart est réel et se déclare.
- La puissance et la valeur : un scooter urbain d’entrée de gamme ne se tarife pas comme un BMW CE 04 ou une Zero SR.
- L’usage : domicile-travail, loisir, livraison. Un usage professionnel non déclaré est une bombe à retardement.
- La formule et les franchises : c’est le curseur que vous réglez vous-même.
Le bonus-malus s’applique aussi, avec une nuance
Le coefficient de réduction-majoration démarre à 1 au premier contrat. Chaque année sans sinistre responsable le multiplie par 0,95, soit 5 % de moins, jusqu’à un plancher de 0,50. À l’inverse, un sinistre pleinement responsable applique un coefficient de 1,25, une responsabilité partagée 1,125, avec un plafond à 3,50.
Nuance qui concerne directement l’électrique : pour les deux-roues de moins de 80 cm3 de cylindrée, donc la plupart des équivalents 50, l’application du coefficient est laissée à la discrétion de l’assureur. Certains l’appliquent, d’autres non. À vérifier si vous comptez capitaliser du bonus avant de passer sur une machine plus puissante.
La batterie, le point à vérifier avant de signer
C’est la vraie différence avec un deux-roues thermique. Selon la MAIF, la batterie représente 30 à 40 % de la valeur totale d’une moto électrique. Autrement dit, un contrat qui ne la couvre pas explicitement laisse un tiers de votre machine sans protection.
Trois questions à poser avant de signer, dans cet ordre :
- La batterie est-elle incluse dans la garantie vol et dans la garantie dommages ? La réponse doit figurer aux conditions générales, pas dans la bouche du commercial.
- Le vol de la batterie seule est-il couvert ? Question centrale si votre modèle a une batterie amovible, c’est une cible facile. Peu de contrats classiques le prévoient.
- Que se passe-t-il si la batterie est en location ? Le contrat de location du loueur se superpose alors à l’assurance, et les deux ne couvrent pas les mêmes choses.
L’enjeu financier est facile à mesurer : regardez ce que coûte réellement le remplacement d’une batterie de moto électrique avant de décider si vous acceptez une formule qui l’exclut. Et si votre modèle embarque un pack amovible, notre sélection des motos électriques à batterie amovible détaille les configurations concernées.
Attention aussi à l’usure : la perte de capacité dans le temps relève de la garantie constructeur, jamais de l’assurance. Ne confondez pas les deux.
Quelle formule choisir
| Formule | Ce qui est couvert | Pour qui |
|---|---|---|
| Au tiers | Responsabilité civile seule, parfois protection juridique | Machine ancienne ou de faible valeur, usage rare |
| Tiers étendu | Vol, incendie, bris d’optique, événements climatiques selon contrat | Bon compromis sur un deux-roues d’occasion récent |
| Tous risques | Dommages tous accidents même responsable, vandalisme, batterie selon contrat | Machine neuve ou de valeur, usage quotidien en ville |
Règle simple : tant que la valeur de remplacement de la machine dépasse largement le surcoût annuel du tous risques, le tous risques se justifie. Sur un deux-roues électrique neuf, avec une batterie qui pèse un tiers de la facture, c’est presque toujours le cas les trois premières années.
Les options qui valent réellement leur prix
- Assistance 0 km : indispensable en électrique. Une panne de batterie ne se règle pas avec un bidon, il faut un remorquage, et souvent depuis chez vous.
- Équipement du motard : casque, blouson, gants et bottes représentent vite 800 à 1 500 €. Rarement inclus d’office.
- Accessoires électriques : chargeur externe, câbles, systèmes de connexion. Coûteux et non couverts par défaut.
- Valeur à neuf ou valeur majorée : évite d’être indemnisé à la valeur vénale sur une machine qui décote vite.
- Protection corporelle du conducteur : c’est vous que ça protège, y compris quand vous êtes responsable.
Les pièges qui font sauter l’indemnisation
Un contrat mal lu se paie au moment du sinistre, jamais avant. Cinq clauses reviennent systématiquement.
- L’antivol homologué SRA. Il n’est pas obligatoire au sens de la loi, mais la plupart des contrats avec garantie vol l’imposent contractuellement dès que la machine est stationnée hors d’un garage fermé. Sans lui au moment du vol, l’assureur peut refuser l’indemnisation ou appliquer une franchise majorée.
- Le vol sans effraction. Beaucoup de contrats l’excluent. Vérifiez ce point précis, c’est un cas fréquent sur les deux-roues.
- L’usage professionnel non déclaré. Livraison, coursier, activité d’auto-entrepreneur : si ce n’est pas au contrat, la couverture peut tomber.
- Le prêt de guidon. Certains contrats désignent un conducteur unique. Si votre conjoint prend la machine régulièrement, déclarez-le.
- La recharge à domicile. Elle relève aussi de votre assurance habitation. Déclarez le véhicule électrique à votre assureur habitation et évitez les rallonges inadaptées, elles peuvent invalider une prise en charge en cas d’incendie.
Cinq leviers pour payer moins cher
- Faire jouer la concurrence chaque année. Les écarts entre assureurs sur un même profil dépassent souvent 30 %. La loi Hamon permet de résilier à tout moment après un an de contrat.
- Chercher les réductions dédiées à l’électrique. La MAIF applique par exemple un Bonus Transition de 10 % sur la cotisation d’un deux-roues 100 % électrique, hors options, valable du 1er janvier 2024 au 31 décembre 2026, mais avec une exclusion à connaître : les scooters et cyclomoteurs d’une puissance inférieure ou égale à 4 kW en sont écartés.
- Déclarer un stationnement en garage fermé quand c’est le cas. C’est le critère qui pèse le plus sur la garantie vol.
- Ajuster la franchise plutôt que de descendre en gamme. Mieux vaut un tous risques avec franchise élevée qu’un tiers étendu qui laisse la batterie dehors.
- Regarder les contrats au kilomètre ou saisonniers si la machine dort une partie de l’année. Ils existent, ils ne sont simplement pas mis en avant.
Un dernier point souvent négligé : la puissance de votre machine détermine la catégorie de permis et pèse sur la prime. Si vous hésitez encore entre les catégories, notre point sur la formation 125 avec le permis B clarifie ce que vous avez le droit de conduire, et notre sélection des meilleures motos électriques équivalent 125 donne les modèles concernés.
Sinistre : les délais à ne pas rater
- Accident : 5 jours ouvrés pour déclarer à votre assureur.
- Vol : 2 jours ouvrés, et dépôt de plainte immédiat.
- Photographiez tout, récupérez les coordonnées des témoins, remplissez un constat même en cas de désaccord.
- Déclarez par écrit, courrier ou e-mail, avec les pièces justificatives. L’appel téléphonique ne laisse aucune trace.
Si vous achetez d’occasion, réglez l’assurance avant la remise des clés. Nos contrôles à faire avant d’acheter une moto électrique d’occasion incluent d’ailleurs des points que l’assureur vous demandera, à commencer par l’état réel de la batterie.
Ce qu’il faut retenir
- L’assurance est obligatoire dès la mise en circulation, 3 750 € d’amende encourus à défaut.
- Budget de référence 2026 : environ 460 €/an en équivalent 50, 298 €/an en équivalent 125, davantage sur une machine puissante.
- L’électrique est moins cher que le thermique à catégorie égale, mais l’écart se joue surtout sur le profil du conducteur.
- La batterie pèse 30 à 40 % de la valeur de la moto. Si elle n’est pas nommée au contrat, changez de contrat.
- Antivol SRA, vol sans effraction et usage professionnel sont les trois clauses qui font capoter une indemnisation.
- Comparez chaque année, la résiliation est libre après douze mois.
Questions fréquentes
Une moto électrique est-elle moins chère à assurer qu’une thermique ?
En moyenne oui, mais pas automatiquement. Les relevés 2026 donnent -20,6 % en équivalent 50 et -4,3 % en équivalent 125. Certains assureurs ajoutent une remise dédiée aux véhicules 100 % électriques. En face, les réparations spécifiques et le coût de la batterie tirent les primes vers le haut sur les modèles de valeur. Le résultat dépend surtout de votre profil et de votre code postal.
La batterie est-elle couverte automatiquement par l’assurance ?
Non. Beaucoup de formules ne la mentionnent pas explicitement, en particulier quand elle est amovible. Le vol de la batterie seule est encore plus rarement couvert. Exigez que la garantie vol et la garantie dommages nomment la batterie dans les conditions générales, sinon son remplacement reste à votre charge.
Faut-il assurer une moto électrique qui ne roule pas l’hiver ?
Oui, tant que le véhicule est immatriculé et susceptible de circuler ou de stationner sur la voie publique. Certains assureurs proposent une suspension temporaire ou un contrat au kilomètre, mais ce n’est ni automatique ni généralisé. Résilier purement et simplement pendant l’hiver vous expose au délit de défaut d’assurance, et à la perte de la garantie vol pendant que la machine dort au garage, période où les vols sont pourtant fréquents.
Sources
- Légifrance, Code des assurances, obligation de s’assurer (articles L211-1 et suivants)
- Légifrance, Code de la route, article L324-2 (sanctions du défaut d’assurance)
- economie.gouv.fr, suppression de la carte verte au 1er avril 2024
- Cleanrider, guide de l’assurance scooter électrique 2026 (données tarifaires LeLynx)
- MAIF, assurance moto électrique 2026 (part de la batterie, Bonus Transition)